
Uzmanlara göre finansal okuryazarlık, insanlara parayı nasıl yöneteceklerini öğretmenin ötesine geçmek zorunda. Uzmanlar davranış değişikliği, tüketici koruması ve pratik finansal becerilere daha fazla önem verilmesi çağrısında bulunuyor.
Bu mesajlar, yerel ve uluslararası uzmanları bir araya getiren Finansal Yeterlilik Ödülleri konferansının ilk yarısında öne çıkan başlıklardı. Konuşmalarda finansal eğitimin daha iyi finansal kararlara nasıl dönüştürülebileceği tartışıldı.
Oturumlarda Malta'nın finansal okuryazarlığı teşvik etme konusundaki ilerlemesi, tüketicilerin karşılaştığı zorluklar ile finansal kurumların, politika yapıcıların ve eğitimcilerin finansal refahı iyileştirmedeki rolü ele alındı.
Konferansın açılışını yapan Petra Ellul Mercer, geçen yılki etkinlikten bu yana Malta'daki finansal okuryazarlık alanında yaşanan gelişmeleri değerlendirdi. Mercer, Malta Finansal Hizmetler Otoritesi (MFSA), Malta Merkez Bankası ve Malta Borsası'nın (MSE) yürüttüğü girişimlere dikkat çekti.
Bunlar arasında MFSA'nın yayımladığı araştırma, ĠEMMA gibi finansal eğitim girişimleri, Merkez Bankası'nın finansal okuryazarlığı teşvik çalışmaları ve Borsa'nın Investi'yi kullanıma sunması yer aldı.
Mercer ayrıca finansal bilgiye erişimin önemli ölçüde değiştiğini ve bilginin tüketiciler için çok daha kolay ulaşılabilir hale geldiğini belirtti. Ancak sabah boyunca yapılan tartışmalarda, bilgiye daha kolay erişmenin mutlaka daha iyi finansal kararlara dönüşmediğinin altı çizildi.
Finlandiya'nın finansal okuryazarlık yaklaşımı
Finlandiya Merkez Bankası'ndan Anu Raijas, ülkenin ulusal bir finansal okuryazarlık stratejisi geliştirmekten uygulamaya yönelik önlemlere nasıl geçtiğini anlattı.
Finlandiya, 2030 yılına kadar dünyanın en yüksek finansal okuryazarlık düzeyine ulaşmayı hedefliyor. Ülkenin yaklaşımı, insanların yaşamları boyunca paralarını yönetme konusundaki bilgi, beceri ve özgüvenini geliştirmeye odaklanıyor.
Raijas, ülkenin yaklaşımının altında yatan beş adımı sıraladı: kanıta ve geniş katılıma dayalı bir strateji geliştirmek, kalıcı kurumsal sorumluluk atamak, pratik bir eylem planı oluşturmak, paydaşları koordine etmek ve değişen koşullara uyum sağlamak.
Finlandiya'nın 2024-2026 dönemine ilişkin finansal okuryazarlık eylem planında aşırı borçlanmayı önlemek, dijital finansal okuryazarlığı güçlendirmek, finansal açıdan sürdürülebilir tercihleri desteklemek ve tüketicilerin kredi ile dalgalanan faiz oranlarını anlamasını iyileştirmek öncelikli.
Ülke ayrıca finansal eğitim girişimlerine uzmanlık ve kaynak katan 80'den fazla kuruluştan oluşan bir ağ kurdu.
Raijas, ulusal koordinasyonun yerel uygulamayla birlikte yürütülmesinin önemini vurguladı. Başarılı stratejilerin hem ortak sahiplenme hem de net hesap verebilirlik gerektirdiğini savundu.
Finansal eğitim her zaman çözüm değil
Birmingham Üniversitesi'nden Profesör Adele Atkinson, finansal bilgi arttığında davranışların da otomatik olarak iyileşeceği varsayımına itiraz etti.
Atkinson, finansal eğitimin önemli olduğunu ancak her finansal soruna en etkili yanıt olmadığını savundu.
Atkinson'a göre bazı durumlarda tüketicilerin karşılaştığı güçlükleri gidermek için sosyal politika, düzenleme ya da finansal ürün tasarımındaki değişiklikler daha uygun olabilir.
Prof. Atkinson, finansal eğitim programlarının yalnızca bilgi sunmak yerine hedef kitlenin ihtiyaçlarına göre geliştirilmesi gerektiğini vurguladı. Bu da bireylerin karşılaştığı zorlukları anlamayı, finansal bilginin pratikteki kullanım alanlarını belirlemeyi ve finansal kararlar alma pratiği için fırsatlar sunmayı gerektiriyor.
Atkinson ayrıca mevcut araştırmalardaki boşluklara dikkat çekti. Finansal eğitimin uzun vadeli etkisi, finansal refah üzerindeki etkisi ve hangi programların geniş ölçekte etkili biçimde uygulanabileceği konusunda belirsizlik olduğunu söyledi.
Bu arada CBE unvanlı Profesör Elaine Kempson, mevcut finansal hizmetlerin tüm tüketicilerin ihtiyaçlarını her zaman yeterince karşılamadığı konusunda endişelerini dile getirdi.
Birleşik Krallık'ın düzenleyici çerçevesine değinen Kempson, finansal hizmet firmalarının özellikle savunmasız müşterilerle ilgilenirken uygun tüketici özeni standartlarını gösterme yükümlülüğünden söz etti.
Kempson, finansal hizmetlere erişimin finansal kapsayıcılığın nihai hedefi sayılmaması gerektiğini savundu. Asıl odağın bireylerin daha iyi finansal sonuçlar elde edip etmediği olması gerektiğini belirtti.
Davranışsal etkenler finansal kararları şekillendiriyor
Finansal bilgi ile davranış arasındaki ilişki, JA Malta Genel Müdürü Matthew Caruana'nın yönettiği bir panel tartışmasında da ele alındı.
Profesör Marie Briguglio, finansal kararların her zaman rasyonel düşüncelerle alınmadığını, bireylerin çoğu zaman seçeneklerini dikkatle değerlendirmek yerine içgüdüsel tepkilere güvendiğini anlattı.
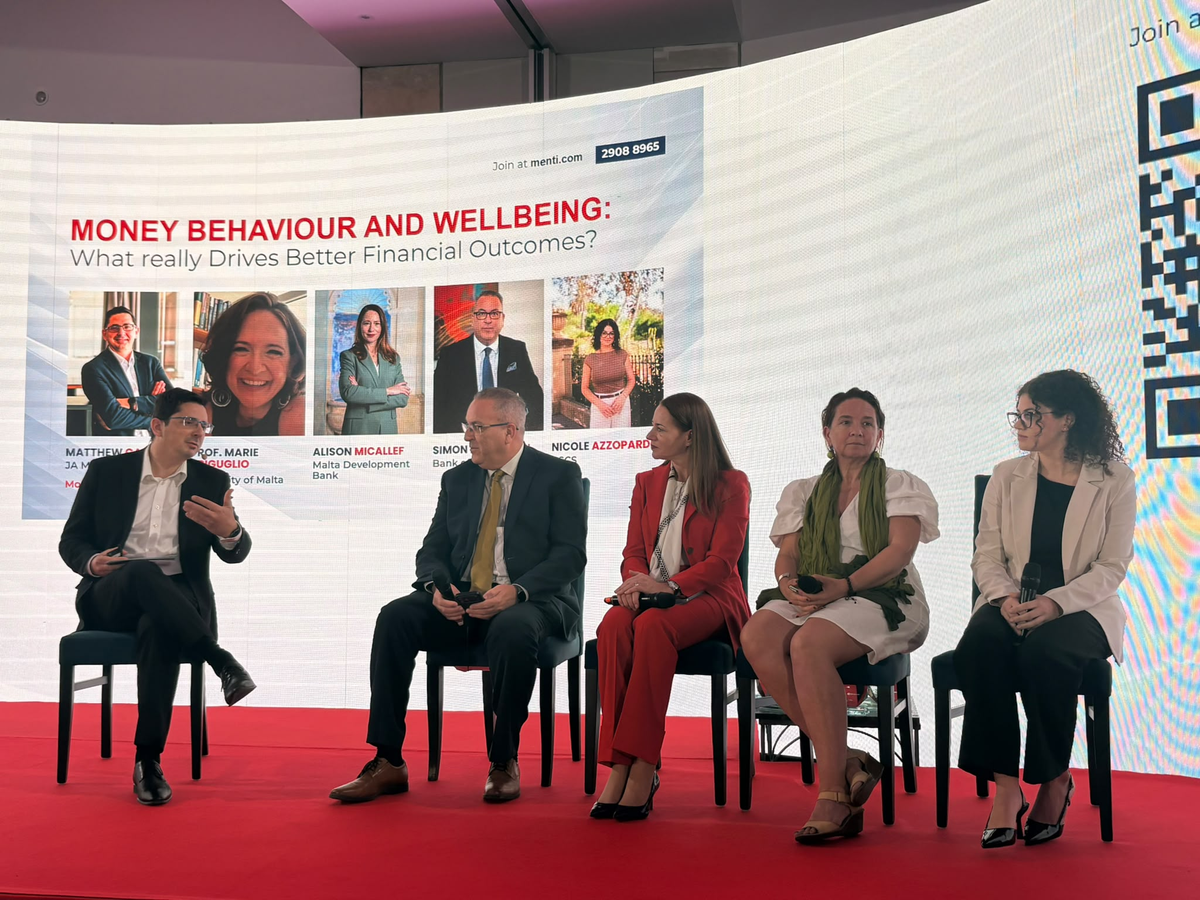
Briguglio, otomatik ve içgüdüsel karar verme ile daha yavaş ve bilinçli düşünme arasındaki ayrıma değindi.
Prof. Briguglio'ya göre görece basit müdahaleler, bireylerin finansal taahhütte bulunmadan önce tercihlerini yeniden düşünmelerini sağlayabilir.
Briguglio, bunun bir örneği olarak soğuma sürelerini gösterdi. Tüketicilere kararlarını değerlendirmek için ek zaman tanınabileceğini söyledi.
Buna karşılık, sınırlı süreli tekliflerle aciliyet yaratan pazarlama stratejilerinin tüketicileri yeterince düşünmeden karar vermeye itebileceği belirtildi.
Tartışmada ayrıca finansal kurumların tüketicileri desteklemedeki sorumlulukları da ele alındı.
Panel katılımcısı Simon Azzopardi, bankacılık ilişkilerinde güvenin önemini vurguladı. Bankaların sorumluluklarının düzenleyici uyumun ötesine uzandığını belirtti.
Azzopardi ayrıca fiziki bankacılık hizmetlerinin, özellikle kredi çekmek gibi büyük finansal taahhütler söz konusu olduğunda müşteriler için hâlâ önemli olduğunu kaydetti.
Bir diğer panelist Nicole Azzopardi, üniversite, iş ve sosyal yükümlülükleri dengelerken gençlerin finansal bilgiyi uygulamakta yaşadığı güçlüklere dikkat çekti.
Nicole Azzopardi ayrıca iş bulma olanakları, yapay zekâ ve yaşam maliyetiyle ilgili belirsizliklerin finansal stresi artırdığını söyledi. Bu stresin birikim yapmayı başarmış kişilerde bile görüldüğünü ekledi.
Gençler ve pratik finansal beceriler
Ekonomi Bakanı Silvio Schembri da konferansa katılarak genç girişimcileri desteklemenin ve gençleri uygulamalı deneyimle finansal beceriler geliştirmeye teşvik etmenin önemine değindi.
Bakan, gençlerin seçim yaparak, bu seçimlerin sonuçlarını anlayarak ve finansal dersleri gerçek hayattaki durumlarla ilişkilendirerek öğrendiğini belirtti.
Bakan ayrıca güven oluşturmanın ve gerekli finansal altyapıyı geliştirmenin farklı kuruluşlar arasında iş birliği gerektirdiğinin altını çizdi.

