
ECB'nin açıklamaları, para politikası kararlarındaki yaklaşan değişiklikler konusunda yatırımcılara önemli mesajlar gönderdi.
23 Temmuz tarihli yazımda euro bölgesi tahvil getirilerindeki sürekli oynaklığa ve bunun tahvil fiyatlarındaki hareketine değinerek, temkinli Malta yatırımcıları için doğal liman olarak görülen sabit getirili araçların artık birçoğunun alıştığı huzuru sunmadığını, fiyatların haftadan haftaya geniş dalgalanmalar gösterdiğini uyarmıştım.
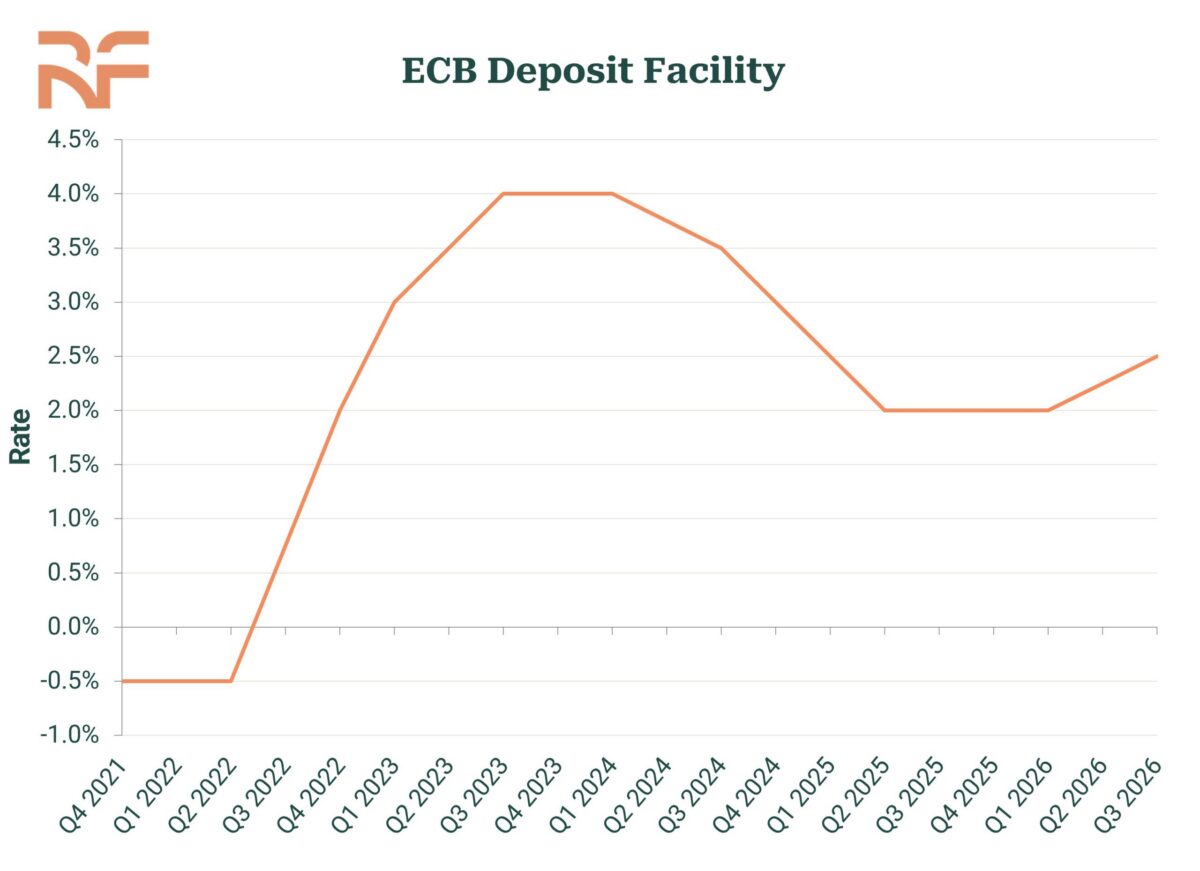
O dönemde Avrupa Merkez Bankası iki yıldan uzun süredir ilk faiz artışını açıklamış ve mevduat faizini yüzde 2,25'e yükseltmişti. O sırada 10 yıllık Alman Bund getirisi yılın başında yüzde 2,7'nin altında olan seviyeye kıyasla yüzde 3,15'e geri çıkmıştı.
Geçen Perşembe ECB Yönetim Konseyi mevduat faizini çeyrek puan daha artırarak yüzde 2,5'e çıkardı. Karar geniş ölçüde bekleniyordu ve ECB Başkanı Christine Lagarde'ın ifadesiyle akla hayale sığmayacak kadar açık bir karardı.
Bunun temel arka planında, Temmuz başında ABD-İran ateşkesinin çökmesinden bu yana petrol fiyatının varil başına 105 ABD dolarının üzerine çıkarak yaklaşık yüzde 40 sıçraması ve euro bölgesi enflasyonunun Ağustos'ta yüzde 3,3 ile hedef olan yüzde 2'nin üzerinde altıncı ayını kaydetmesi yatıyor.
Devam eden jeopolitik gelişmeler enflasyon oranlarının yanı sıra faiz oranlarında da değişimlere yol açıyor ve bu durum çeşitli varlık sınıflarını etkiliyor.
Önümüzdeki dönemde daha fazla faiz artışı
Geçen haftaki artış geniş ölçüde beklenmesine rağmen ECB'nin açıklamaları para politikası kararlarındaki yaklaşan değişiklikler konusunda yatırımcılara önemli mesajlar verdi. ECB, Orta Doğu'daki çatışmanın enflasyon baskılarını üretmeye devam ettiğini ve enflasyonun uzun bir süre hedefinin oldukça üzerinde kalmasının beklendiğini belirtti.
Aslında ECB tahminlerini revize etti ve 2027 enflasyon oranı yüzde 2,5'e yukarı yönlü güncellendi. Lagarde açıkça enflasyonun öngördüğümüzden daha uzun sürecek olduğunu ve yüzde 2 hedefin ancak 2027 sonuna kadar gerçekleşeceğini söyledi.
ECB Başkanı daha fazla faiz artışına önceden taahhüt etmekten kaçınsa da birkaç ekonomist ve piyasa yorumcusu çok yakın vadede ek artışlar bekliyor.
Mevcut göstergeler, ECB mevduat faizinin 0,25 puanlık artışla yüzde 2,75'e yükseltilmesinin önümüzdeki ay kadar erken gerçekleşebileceğini, yıl sonuna kadar ya da 2027'nin ilk çeyreğinde çeyrek puanlık bir artışın daha gelebileceğini işaret ediyor.
MGS fiyatları keskin düşüş gösterdi
Tahvil piyasaları birkaç haftadır petrol fiyatındaki sıçramaya ve daha yüksek enflasyon okumasına tepki veriyordu. Aslında 10 yıllık Bund getirisi yaz boyunca sürekli yükseldi. Yıl başında yüzde 2,7'nin altında olan seviye son günlerde yüzde 3,50'yi aştı, 2011'den bu yana en yüksek seviye. Euro bölgesi için referans gösterge olan Bund getirisindeki 0,8 puanlık artış, tahvil fiyatlarında önemli bir düşüş anlamına geliyor.
Tahvil piyasasındaki satışlar, genel kamu borç düzeyi ve borcun servis maliyetinin yüksekliği nedeniyle Fransa'da özellikle şiddetliydi; bunu yakın zamanda başka bir yazımda açıklamıştım. Fransa'nın 10 yıllık getirisi yüzde 4,40'a ulaştı, 2008'den bu yana en yüksek seviye ve daha önemlisi Almanya'ya göre fark 0,90 puanın üzerine genişledi. Bu, euro bölgesi borç krizinden bu yana görülen en büyük prim olup Fransa'daki mali durumla ilgili endişeleri gösteriyor.
Bu kadar güçlü hareketlerin Malta Hükümet Tahvilleri piyasasındaki etkisi derhal görüldü; tüm MGS'lerdeki gösterge alış fiyatları euro bölgesi göstergelerini yakından takip ediyor. MGS fiyatlarındaki düşüş özellikle uzun vadeli vadelerde önemliydi.
Bu durum Malta'daki çok sayıda al-sat yapmayan yatırımcı için önemli olmayabilir, ancak portföylerini gözden geçirirken şaşırabilirler. Öte yandan, vade gelmeden orta ve uzun vadeli MGS'leri satmak zorunda kalan yatırımcılar, önümüzdeki haftalarda ve aylarda getiriler daha da yükselirse anlamlı bir sermaye riskiyle karşı karşıya kalabilir.
Daha önce belirttiğim gibi, yatırımcıların en yüksek kuponu sunduğu için en uzun vadeli tahvile yönelmek yerine tahvil vadelerini kendi yatırım ufuklarıyla eşleştirmeye giderek daha fazla odaklanması gerekiyor.
Kurumsal tahvil fiyatları istikrarlı
Malta'da kurumsal tahvil piyasasında likidite sağlayıcı ya da piyasa yapıcı bulunmadığı için MGS fiyat ve getirilerindeki hareketlere dayalı olarak tüm tahviller için gösterge fiyatlar günlük olarak yayınlanmıyor.
MSE'de işlem gören kurumsal tahvillerin fiyatı, arz-talep dinamiklerine göre piyasadan geçen işlemlerle belirleniyor. Çoğu kurumsal tahvil, başka yerlerde görülen son keskin hareketlerden büyük ölçüde etkilenmedi.
Bununla birlikte, piyasaya çıkacak yeni tahvillerde sunulacak faiz oranlarının izlenmesi ve yatırımcı tepkisinin ölçülmesi ilginç olacak; zira 10 yıllık MGS getirisi Ekim 2023'ten bu yana ilk kez yüzde 4,20 seviyesinin üzerine çıktı.
Banka kârlılığı için olumlu
Daha yüksek faiz oranlarının hisse senedi piyasası üzerindeki etkileri geniş kapsamlı. Bu arada geçen hafta NYU Stern'den Profesör Aswath Damodaran Interest Rates and Stock Prices: An Old Debate Flares Up başlıklı uzun bir yazı yayımladı. Profesör Aswath Damodaran geniş çapta Değerleme'nin Dekanı olarak tanınıyor.
Son yazısında, değerleme modellerinde kullanılan iskonto oranı faiz oranları yükseldiğinde yükselirken nakit akışlarının da değiştiğini, net etkinin faiz oranlarının neden yükseldiğine, bir şirketin enflasyonu fiyatlara yansıtma gücüne ve marjların daha yüksek girdi ve faiz maliyetlerine nasıl tepki verdiğine bağlı olduğunu açıkladı.
Şirketleri üç gruba ayırıyor: iskonto oranı etkisi sonucu domine ettiği için olumsuz etkilenenler, iki etkinin birbirini iptal etmesi nedeniyle etkilenmeyenler ve nakit akışları daha yüksek iskonto oranının olumsuz etkisini telafi edecek kadar yükseldiği için fayda sağlayanlar.
Malta'da hisse senedi piyasasının yapısı bu analizi özellikle ilgili kılıyor; zira bankacılık sektörü büyük ölçüde baskın. Bank of Valletta plc, piyasa değeri 1,5 milyar euroyu aşan Borza'daki en büyük şirket.
HSBC Bank Malta plc, APS Bank plc ve Lombard Bank Malta plc ile birlikte perakende bankacılık sektörü toplam hisse senedi piyasa değerinin yüzde 42'sinden fazlasını oluşturuyor. Bankalar, krediler ve hazine portföyleri yukarı yönlü yeniden fiyatlanırken müşteri mevduatlarından oluşan fonların büyük bir kısmı müşterilere minimal getiri sunmaya devam ettiği için yükselen faiz oranlarının başlıca faydalanıcılarıdır. Bu marj genişlemesi, ECB'nin 2022'nin ikinci yarısından itibaren faizleri hızla artırmasıyla 2023 ve 2024'te Malta bankalarının çoğundaki kârlılık artışını tetikledi.
Öte yandan, değişken faizli önemli borçları olan şirketler tipik olarak Euribor'a bağlı banka kredileri nedeniyle daha yüksek finansman maliyetleriyle karşı karşıya kalıyor ve bu durum kârlılık seviyelerini ve temettü için kullanılabilir nakdi düşürüyor.
Bu noktada borç finansmanına ihtiyaç duyan şirketler için tahvil piyasası çok yardımcı oluyor; zira bir tahvil ihracında şirket, tahvil vadesi boyunca tipik olarak 10 yıl faiz oranını sabitliyor ve faiz oranı riskiyle uğraşmak zorunda kalmıyor.
ECB'nin bu faiz artırımı döngüsünün henüz bitmediği açıkça görülüyor. Bu durum tüm varlık sınıflarındaki yatırımcılar için süregelen etkiler yaratacak ve Orta Doğu çatışması yatıştığında ECB mevduat faizinin hızla geri çekileceğini varsaymamak gerekiyor.
Öte yandan, uluslararası piyasalardaki tahvil getirileri genellikle jeopolitik ve ekonomik gelişmelere derhal tepki veriyor. Bu senaryo, bireysel yatırımcı hedefleri doğrultusunda yatırımcı portföylerinin sürekli izlenmesini gerektiriyor.
Makale yalnızca kamuya açık bilgiler içerir ve yalnızca bilgilendirme amacıyla yayımlanmıştır. Herhangi bir menkul kıymet veya ilgili finansal aracın alım satımına yönelik bir çağrı veya teklif olarak değerlendirilmemelidir. Burada yer alan bilgilerin doğruluğu, eksiksizliği veya güvenilirliği ile ilgili açık veya zımni hiçbir temsil veya garanti sağlanmaz ve bu makalede bahsi geçen menkul kıymetler, piyasalar veya gelişmelerin eksiksiz bir beyanı veya özeti olarak da amaçlanmamıştır. Rizzo, Farrugia & Co. (Stockbrokers) Ltd Rizzo Farrugia burada yer alan bilgileri güncelleme veya güncel tutma yükümlülüğü altında değildir. Menkul kıymetlerin herhangi bir kişi tarafından alım satımı, o kişinin finansal durumuna ve önerilen işlemin uygunluğunun ve elverişliliğinin değerlendirilmesine bağlı olduğundan, bu makaledeki hiçbir tavsiyeye dayanmadan önce yatırım danışmanlığı alınmalıdır. Rizzo Farrugia, yöneticileri, bu makalenin yazarı, diğer çalışanları veya müşterileri burada bahsi geçen menkul kıymetlerde çıkarlara sahip olabilir ve bunları herhangi bir zamanda esas veya vekil olarak alım satım yapabilir. Ayrıca Rizzo Farrugia, burada adı geçen şirketlere kurumsal nitelikte diğer hizmetler sağlamış olabilir veya sağlayabilir. Hisse senedi piyasaları öngörülemeyen dalgalanmalara tabidir ve geçmiş performans gelecekteki sonuçların kesin göstergesi değildir. Yabancı para döviz kurlarındaki değişimler bu makalede bahsi geçen herhangi bir menkul kıymetin değerini, fiyatını veya gelirini olumsuz etkileyebilir. Ne Rizzo Farrugia ne de yöneticileri veya çalışanları bu makalenin tamamının veya herhangi bir kısmının kullanımından kaynaklanan herhangi bir kayıp veya zarar için sorumluluk kabul etmez.

