
26 Ekim'de Maliye Bakanı tarafından sunulan 2027 Bütçesi'nde doğal olarak vergiler, sosyal önlemler ve enerji sübvansiyonlarının etkisi başlıkları öne çıktı. Ancak yerel sermaye piyasasında işlem yapanlar için asıl önemli rakamlar, konuşmayla birlikte yayımlanan 2029'a kadarki mali tahminlerde yer alıyor.
Bu tahminler, Hükümetin Malta Devlet Tahvillerine (MGS) bağımlılığının 2027'de ve sonraki yıllarda da çok yüksek kalacağını doğruluyor. Bu durum hem bireysel hem kurumsal yatırımcılar ile ülkenin genel mali görünümü açısından önemli sonuçlar doğuracak.
Devlet tahvili ihracı yüksek seviyede kalacak
Hükümet, 2027 bütçe açığı 724 milyon euro olacağını öngörüyor. Bu rakam, bu yılki revize tahmin olan 679 milyon euronun biraz üzerinde. Ancak oran olarak açık, GSYH'nin yüzde 2,6'sında neredeyse değişmeden kalacak; çünkü nominal GSYH'nin yüzde 6,6 artarak 28,1 milyar euroya çıkması bekleniyor. Hükümet ardından açığı kademeli olarak daraltmayı hedefliyor: 2028'de 644 milyon euro, 2029'da 556 milyon euro. 2029'da bu tutar, GSYH'nin yüzde 1,8'ine denk geliyor.
Açığın MGS ihracıyla finanse edilmesi gerekecek. Ayrıca önceki yıllarda olduğu gibi Hazine, her yıl büyük miktardaki vadesi dolan borcu yeniden finanse etmek zorunda. 2027'de toplam 915 milyon euro tutarında MGS itfa edilecek. Bu tutarın içinde, çok düşük faiz dönemi sırasında yüzde 1'in altındaki bir faizle ihraç edilmiş 520 milyon euro da yer alıyor. 2027'de toplam MGS ihracının 1,8 milyar euro olması bekleniyor; bu da son yılların yüksek ihraç seyrinin süreceği anlamına geliyor.
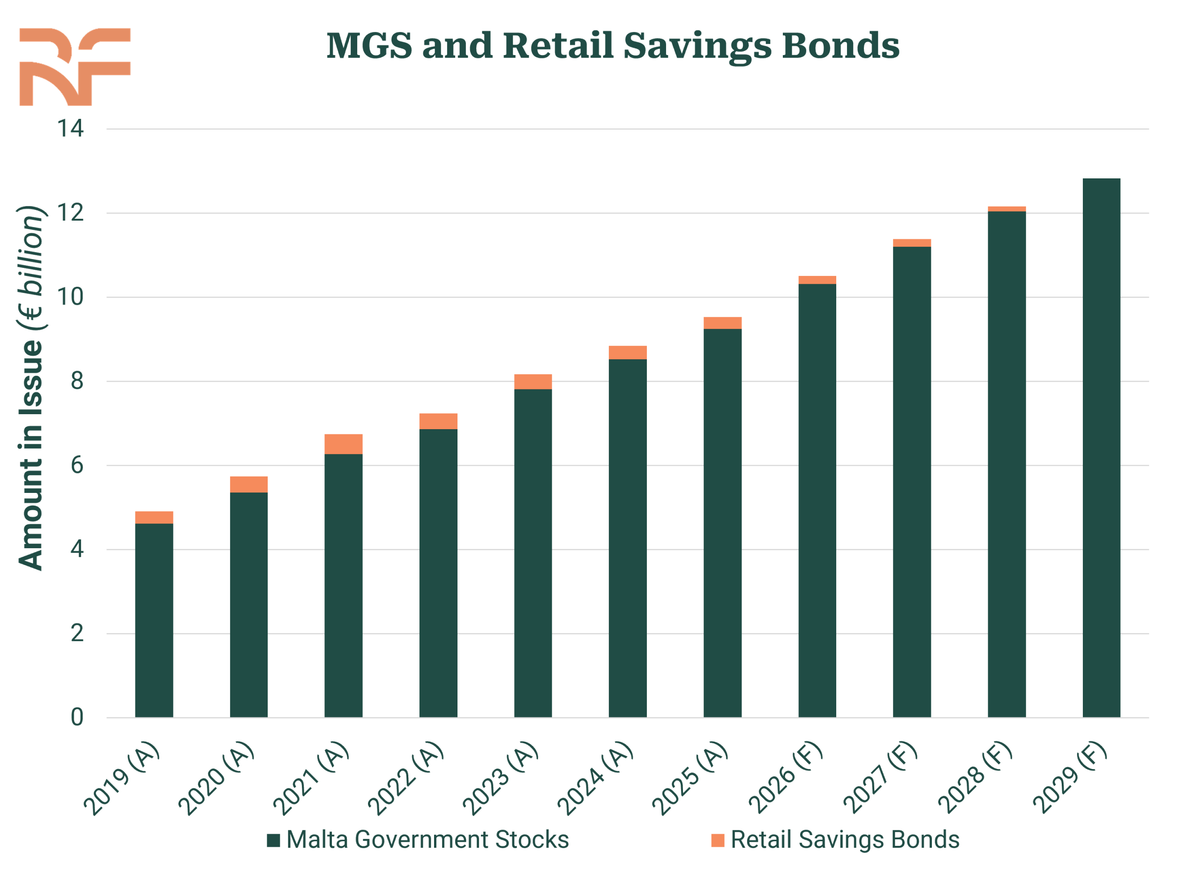
Son yıllarda MGS'deki ve toplam ulusal borçtaki artış oldukça olağanüstü. 2019 sonunda, COVID-19 salgınından hemen önce, dolaşımdaki MGS toplamı 4,6 milyar euroydu. Gelecek yılın sonunda bu rakam 11,2 milyar euroya ulaşacak; yani on yılda neredeyse iki buçuk kat artmış olacak.
Maliye Bakanı, 2027 Bütçesi öncesinde 6 milyar euroyu aşan borç artışının nedenlerini net biçimde açıkladı. En büyük etkenler, 1,9 milyar euro olarak hesaplanan enerji sübvansiyonları. Bunu 1,5 milyar euroluk pandemiyle ilgili destekler izliyor. Ayrıca ulusal havayolu şirketlerine (hem Air Malta hem de KM Malta Airlines'a) verilen destek 630 milyon euronun üzerinde.
MGS'nin başlıca alıcıları kimler?
Önümüzdeki yıllarda da yüksek miktarda MGS ihracına ihtiyaç duyulacağı için talebin yapısı yatırımcılar açısından kritik bir konu. Bu yıl şimdiye kadar yapılan ve toplam 1,5 milyar euroya ulaşan MGS ihracı, ilginç bilgiler veriyor.
Perakende yatırımcılar toplam 550,7 milyon euro tutarında talepte bulundu. Bu, bu yıl şimdiye kadar toplanan tutarın yüzde 36'sından biraz fazla ve perakende tahsisatında yeni bir rekor. Önceki zirve 2016'da gerçekleşen 517,9 milyon euroydu. Güçlü perakende katılımı şaşırtıcı değil. Avrupa Merkez Bankası bu yıl iki kez faiz artırmasına rağmen, Malta'daki banka mevduatlarına sunulan faizler çok düşük kaldı. Bu nedenle MGS, güvenli ve düzenli gelir arayan tasarruf sahipleri için hâlâ cazip bir alternatif.
Ancak en dikkat çekici gelişme, artık yabancı kurumların baskın rolü. Bunlara 713 milyon euro tahsis edildi; bu, toplamın yüzde 47,6'sına denk geliyor ve onları 2026 ihraçlarında en büyük tekil yatırımcı kategorisi yapıyor. Öte yandan, son yıllarda en büyük alıcılar olan yerel kurumlar yalnızca yüzde 12,5'i, yani yaklaşık 188 milyon euroyu aldı. Bunun nedeni, ihale sürecinde çoğunlukla uluslararası kredi kurumlarının onları geride bırakması.
Talep dinamiklerindeki bu değişim, önümüzdeki yıllarda da çok yüksek ihraç seviyeleri göz önüne alındığında bazı olumlu yönlere sahip.
Uluslararası yatırımcıların güçlü talebi, ülkenin AB genelinde sürekli en yüksek ekonomik büyümeyi kaydettiği bir dönemde Malta'nın kredibilitesine duyulan güveni yansıtıyor. Ayrıca daha geniş ve çeşitlendirilmiş bir yatırımcı tabanı piyasayı derinleştiriyor ve Hükümet borçlanmasının, yerel bankaların kurumsal borçlulara kredi vermesini dışlama riskini azaltıyor.
Ancak bu durum, yatırımcıların farkında olması gereken yeni dinamikleri de beraberinde getiriyor. Yabancı kurumlar, göreli değere ve küresel piyasa duyarlılığındaki değişimlere daha hassas olma eğiliminde. Bu nedenle bu tür yatırımcılar belirli durumlarda pozisyonlarını hızla azaltabilir. Bu da Malta Merkez Bankası'nın MGS piyasasında likidite sağlayıcı olmasına rağmen, ikincil piyasadaki fiyat hareketlerini büyütebilir.
Genel mali tablo
26 Ekim'de yayımlanan mali tahminler, dolaşımdaki toplam MGS stokunun 2028'de 12 milyar euroyu aşacağını ve 2029 sonunda 12,8 milyar euroya ulaşacağını gösteriyor. Hazine bonoları, yabancı krediler ve diğer araçları da içeren toplam Hükümet borcunun ise 2029'a kadar 14,5 milyar euroya yükselmesi öngörülüyor.
Önümüzdeki yıllarda da güçlü ekonomik büyümenin süreceği beklendiğinden, borcun GSYH'ye oranının yüzde 46 ila 47 arasında, Avro Bölgesi ortalamasının oldukça altında kalarak nispeten istikrarlı kalması bekleniyor.
Ancak 2019'dan bu yana borçtaki sert artış ve yukarı yönlü seyir, bu borcun faiz yükünde ciddi bir artışa yol açtı. Kamu borcu üzerinden ödenen faiz 2022'de 174 milyon euro olmuştu. O dönemde Hazine, tarihsel olarak uzun süren çok düşük faiz ortamında ihraç edilen tahvillerin düşük faizlerinden hâlâ yararlanabiliyordu.
Bu tutarın 2026'da 326 milyon euroya yükseldiği, 2027'de 382 milyon euroya çıkacağı ve 2028'den itibaren yıllık 400 milyon euronun üzerine çıkacağı tahmin ediliyor. Başka bir deyişle Hükümet, yakında yalnızca faiz için günde 1,1 milyon euronun üzerinde harcama yapacak.
Gelecek yılki faiz ödemeleri, öngörülen açığın yarısından fazlasını oluşturacak. Malta'nın mali durumu, yüksek ekonomik büyüme oranı sayesinde şu an için olumlu görünse de borç servisi yükü göz ardı edilmemeli. Yıllık 400 milyon euronun üzerindeki bu tutar, enerji sübvansiyonları için bütçelenen miktara denk geliyor.
MGS piyasası son yıllarda belirgin biçimde gelişti; şimdi rekor düzeydeki perakende katılımı ve büyüyen uluslararası kurum tabanıyla destekleniyor. Bunun tüm yatırımcıların yararına olması için ikincil piyasadaki likiditeyi artırmaya yönelik çabaların sürmesi gerekiyor.
Ayrıca uluslararası kurumsal yatırımcıların bu olumlu görünümünü sürdürmek için Hükümet, çeşitli kredi derecelendirme kuruluşlarının vurguladığı gibi, açığın anlamlı biçimde azaltılmasına yönelik inandırıcı bir yol haritası ortaya koymalı.
Bu yazı yalnızca kamuya açık bilgiler içermekte olup yalnızca bilgilendirme amacıyla yayımlanmıştır. Herhangi bir menkul kıymet veya ilgili finansal aracın alım satımı için bir teklif ya da çağrı olarak yorumlanmamalıdır. Yazıdaki bilgilerin doğruluğu, eksiksizliği veya güvenilirliğine ilişkin açık ya da zımni hiçbir beyan veya garanti verilmemektedir. Yazı, bahsedilen menkul kıymetler, piyasalar veya gelişmelere dair eksiksiz bir açıklama ya da özet niteliği de taşımamaktadır. Rizzo, Farrugia & Co. (Stockbrokers) Ltd (“Rizzo Farrugia”), buradaki bilgileri güncelleme ya da güncel tutma yükümlülüğü taşımamaktadır. Menkul kıymet alım satımı kişinin mali durumuna ve önerilen işlemin uygunluk değerlendirmesine bağlı olduğundan, hiç kimse bu yazıdaki herhangi bir öneriye, önce yatırım danışmanlığı almadan dayanarak işlem yapmamalıdır. Rizzo Farrugia, yöneticileri, yazının yazarı, diğer çalışanları veya müşterileri, bu yazıda sözü edilen menkul kıymetlerde çıkar sahibi olabilir ya da olmuş olabilir ve bunlarda her zaman asil ya da temsilci olarak alım ve/veya satım yapabilir. Ayrıca Rizzo Farrugia, burada adı geçen şirketlerle ilişkisi olabilir ya da olmuş olabilir veya bu şirketlere kurumsal nitelikte başka hizmetler sunabilir ya da sunmuş olabilir. Borsalar oynaktır ve makul biçimde öngörülemeyen dalgalanmalara tabidir. Geçmiş performans gelecekteki sonuçların bir göstergesi olmayabilir. Yabancı para kurları, bu yazıda adı geçen herhangi bir menkul kıymetin değerini, fiyatını veya getirisini olumsuz etkileyebilir. Ne Rizzo Farrugia ne de yöneticilerinden veya çalışanlarından herhangi biri, bu yazının tamamının ya da bir kısmının kullanılmasından doğan herhangi bir kayıp veya zarar için sorumluluk kabul etmez.
Edward Rizzo, 25 yıldır finansal piyasa gelişmelerini takip ediyor ve Yönetici Direktör olarak çeşitli rollerde yerel ve uluslararası sermaye piyasalarında aktif olarak yer alıyor. 18 yılı aşkın süredir yerel medya platformlarında düzenli bir finans piyasası yorumcusu. Son yıllarda Edward, yatırımcı katılımını artırmak ve Malta'nın sermaye piyasalarına derinlik kazandırmak için acil reformlar ve girişimler çağrısında bulunuyor.


